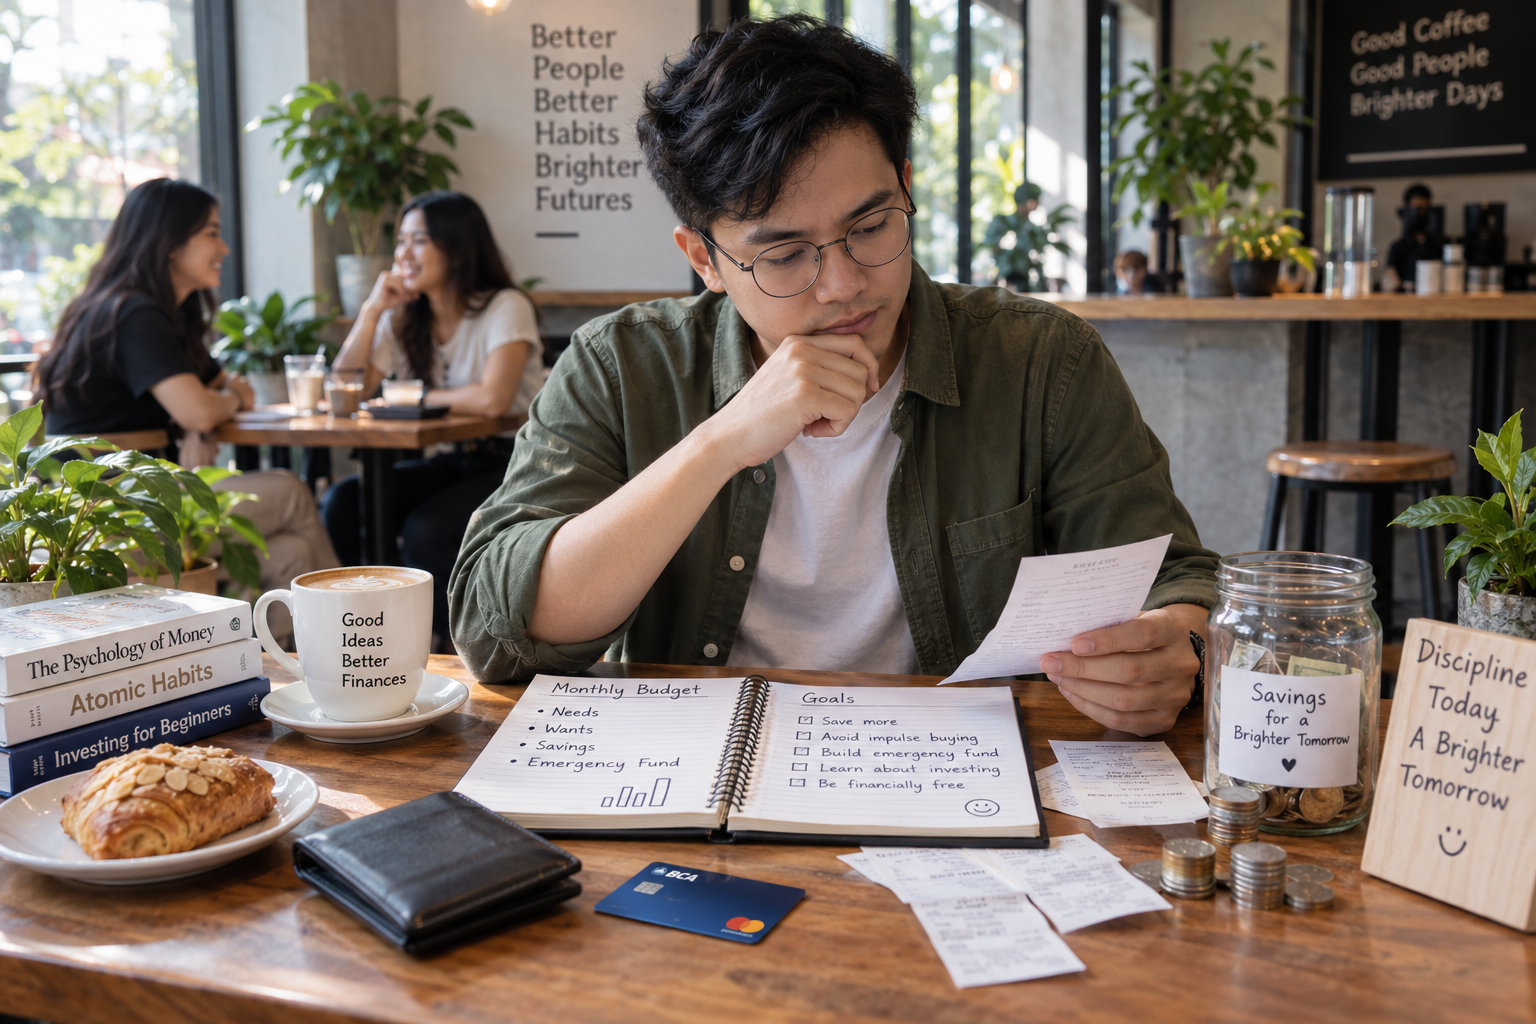
Ada perbedaan antara memiliki uang dan mampu mempertahankan kondisi keuangan yang sehat. Seseorang bisa memperoleh penghasilan secara rutin, tetapi tetap mengalami kesulitan apabila setiap keputusan belanja tidak mempertimbangkan kebutuhan berikutnya. Pengeluaran yang terlihat sederhana dapat menjadi beban ketika dilakukan berulang kali tanpa perhitungan.
Perubahan gaya hidup digital juga membuat keputusan finansial semakin sering terjadi dalam waktu singkat. Berbagai layanan, promosi, dan hiburan tersedia sepanjang hari. Kemudahan tersebut memang memberi keleluasaan, tetapi sekaligus menuntut kehati-hatian. Sebelum mengeluarkan uang, seseorang perlu memahami apa yang dibayar, risiko yang mungkin muncul, dan apakah pengeluaran tersebut sesuai dengan kemampuan.
Mengenali Kondisi Keuangan Sebelum Menentukan Prioritas
Langkah awal untuk menjaga kestabilan finansial adalah memahami keadaan saat ini. Perhatikan jumlah pendapatan bersih, kewajiban bulanan, pengeluaran rutin, serta sisa dana yang benar-benar dapat digunakan. Jangan hanya mengandalkan perkiraan karena pengeluaran kecil sering kali luput dari perhatian.
Misalnya, seseorang memiliki beberapa langganan digital dengan biaya yang terlihat ringan. Jika seluruhnya dijumlahkan, total pembayaran bulanan bisa menjadi cukup besar. Hal serupa dapat terjadi pada pembelian spontan, biaya layanan, dan transaksi hiburan yang dilakukan berkali-kali.
Setelah mengetahui pola tersebut, buat pembagian anggaran berdasarkan tingkat kepentingan. Kebutuhan pokok dan kewajiban pembayaran harus didahulukan. Tabungan serta dana darurat juga perlu mendapat alokasi tersendiri, sementara pengeluaran hiburan sebaiknya mengikuti kemampuan yang tersisa.
Memisahkan Keinginan dari Kebutuhan
Tidak semua hal yang menarik harus langsung dibeli. Terkadang, keinginan muncul karena melihat promosi, mengikuti kebiasaan orang lain, atau sekadar mencari hiburan setelah menjalani hari yang melelahkan. Memberikan jeda sebelum melakukan transaksi dapat membantu mengurangi keputusan impulsif.
Beberapa kebiasaan berikut dapat memberikan manfaat nyata bagi pengelolaan uang:
- Membuat batas pengeluaran mingguan: membantu menjaga penggunaan uang agar tidak habis terlalu cepat.
- Menyisihkan tabungan di awal: membuat tujuan keuangan tidak bergantung pada sisa uang di akhir bulan.
- Mengevaluasi langganan: mengurangi pembayaran untuk layanan yang jarang digunakan.
- Mencatat transaksi spontan: membantu mengenali kebiasaan belanja yang sulit dikendalikan.
- Menyediakan dana untuk kebutuhan mendadak: mengurangi ketergantungan pada pinjaman ketika terjadi keadaan darurat.
Kebiasaan tersebut tidak harus diterapkan secara sempurna sejak hari pertama. Mulailah dari perubahan yang paling mudah dilakukan, kemudian tingkatkan secara bertahap.
Dunia Permainan Online dan Risiko yang Perlu Dipahami
Hiburan digital kini memiliki banyak bentuk, termasuk permainan online yang dapat diakses melalui berbagai perangkat. Sebelum mengunjungi layanan apa pun, pengguna sebaiknya mencari informasi mengenai identitas pengelola, aturan penggunaan, biaya, kebijakan privasi, dan legalitasnya.
Nama PPSNUSA dapat dijumpai dalam konteks pencarian hiburan digital. Namun, nama atau tampilan sebuah situs tidak cukup untuk membuktikan bahwa pengelolanya dapat dipercaya. Pengguna tetap perlu melakukan pemeriksaan secara mandiri dan tidak menjadikan promosi sebagai satu-satunya dasar pengambilan keputusan.
Hal ini semakin penting apabila suatu permainan melibatkan taruhan. Risiko kehilangan uang tetap ada dan hasil permainan tidak dapat dijadikan sumber penghasilan yang pasti. Aktivitas semacam itu bukan investasi. Jangan menggunakan uang belanja, biaya pendidikan, cicilan, dana darurat, ataupun dana pinjaman untuk aktivitas yang berisiko kehilangan uang.
Waspada terhadap Modus yang Mengincar Saldo Pengguna
Penipuan online sering kali tidak terlihat mencurigakan pada awalnya. Pelaku dapat menggunakan identitas palsu, testimoni yang dibuat-buat, atau pesan yang memberikan tekanan agar korban segera melakukan pembayaran.
Sebelum melakukan transaksi di situs digital, perhatikan beberapa hal berikut:
- Identitas pengelola tidak jelas. Informasi perusahaan, alamat, atau kontak resmi sulit ditemukan.
- Janji hasil yang tidak masuk akal. Klaim keuntungan pasti atau tanpa risiko patut dicurigai.
- Permintaan pembayaran tambahan. Waspadai alasan biaya pembukaan akun, pencairan dana, atau administrasi yang terus berubah.
- Tautan tidak dikenal. Jangan sembarangan membuka alamat yang dikirim melalui pesan pribadi.
- Permintaan informasi rahasia. PIN, kata sandi, dan kode OTP tidak boleh diberikan kepada siapa pun.
Jika menemukan tanda-tanda tersebut, hentikan transaksi sampai informasi benar-benar dapat diverifikasi. Simpan bukti komunikasi dan pembayaran apabila muncul dugaan penipuan. Pengguna juga dapat menghubungi penyedia layanan keuangan atau pihak berwenang sesuai prosedur yang berlaku.
Menyiapkan Keuangan untuk Situasi yang Tidak Terduga
Rencana keuangan yang baik tidak hanya berfokus pada kebutuhan hari ini. Perubahan pekerjaan, kenaikan harga barang, dan kebutuhan keluarga dapat muncul tanpa banyak pemberitahuan. Dana darurat menjadi salah satu perlindungan penting untuk menghadapi kondisi tersebut.
Sisihkan dana secara konsisten sesuai kemampuan. Jika penghasilan terbatas, jumlah kecil tetap dapat menjadi awal yang berarti. Hindari memaksakan target tabungan hingga kebutuhan pokok justru terganggu.
Pada akhirnya, kestabilan finansial terbentuk dari keputusan yang dilakukan berulang kali. Memahami batas pengeluaran, memeriksa layanan digital, dan bersikap kritis terhadap tawaran yang terlalu menggiurkan merupakan bagian dari tanggung jawab terhadap uang sendiri. Semakin cermat seseorang menentukan pilihan, semakin besar peluangnya menjaga keuangan tetap sehat dan memiliki ruang untuk merencanakan masa depan.