Perubahan dalam kehidupan sering kali membawa perubahan pada kebutuhan keuangan. Seseorang yang sebelumnya hanya mengurus pengeluaran pribadi mungkin mulai membantu orang tua, membangun keluarga, atau mempersiapkan tempat tinggal sendiri. Pada saat yang sama, biaya hidup terus bergerak dan kebutuhan baru muncul tanpa selalu menunggu kondisi keuangan siap.
Dalam situasi seperti ini, mengelola uang bukan sekadar memastikan semua tagihan terbayar. Ada kebutuhan untuk menentukan mana yang harus didahulukan, mana yang bisa ditunda, dan berapa banyak dana yang perlu disimpan untuk menghadapi keadaan yang belum diketahui.
Kesehatan finansial tumbuh ketika keputusan tersebut dibuat dengan pertimbangan yang jelas. Tidak harus langsung sempurna. Yang lebih penting adalah memiliki kebiasaan mengevaluasi kondisi keuangan dan bersedia menyesuaikan rencana ketika keadaan berubah.
Mengenali Tiga Lapisan Kebutuhan Finansial
Agar keputusan belanja lebih terarah, pengeluaran dapat dipandang melalui tiga kelompok utama.
Pertama, kebutuhan yang tidak bisa diabaikan, seperti makanan, tempat tinggal, transportasi penting, kesehatan, dan kewajiban pembayaran. Kelompok ini perlu mendapatkan prioritas karena berhubungan langsung dengan kehidupan sehari-hari.
Kedua, kebutuhan yang mendukung kenyamanan dan produktivitas. Contohnya, membeli perlengkapan kerja, memperbaiki peralatan rumah, atau membayar layanan yang benar-benar digunakan. Pengeluaran ini dapat direncanakan berdasarkan urgensi dan kemampuan.
Ketiga, keinginan yang sifatnya fleksibel, seperti membeli barang karena sedang populer atau mengikuti kegiatan hiburan dengan biaya tinggi. Bukan berarti kategori ini harus dihilangkan, tetapi penggunaannya sebaiknya disesuaikan dengan uang yang tersisa setelah kebutuhan utama dan tujuan tabungan diperhitungkan.
Pembagian tersebut membantu seseorang melihat bahwa setiap pengeluaran memiliki tingkat kepentingan berbeda. Dengan begitu, keputusan tidak hanya didasarkan pada keinginan sesaat atau dorongan promosi.
Anggaran yang Memberi Ruang untuk Bernapas
Anggaran sering dianggap sebagai batasan yang membuat kehidupan terasa sempit. Padahal, anggaran yang realistis justru membantu seseorang mengetahui berapa banyak uang yang dapat digunakan tanpa mengganggu kewajiban lainnya.
Mulailah dengan mencatat pendapatan bersih dan pengeluaran rutin. Perhatikan juga biaya yang tidak muncul setiap bulan, seperti perawatan kendaraan, pembayaran tahunan, atau kebutuhan sekolah. Pengeluaran semacam ini tetap perlu diperhitungkan agar tidak terasa seperti kejutan ketika waktunya tiba.
Ada beberapa manfaat yang dapat diperoleh dari anggaran yang terencana:
- Mengurangi ketidakpastian. Perkiraan pengeluaran membantu mengetahui kebutuhan dana sebelum akhir bulan.
- Mempermudah pengambilan keputusan. Pembelian dapat dinilai berdasarkan kondisi anggaran, bukan hanya saldo rekening.
- Melindungi dana untuk kebutuhan penting. Uang yang sudah dialokasikan tidak mudah terpakai untuk hal lain.
- Membantu membangun tabungan. Penyisihan dana menjadi bagian dari rencana, bukan sekadar menunggu uang tersisa.
- Mendorong evaluasi kebiasaan. Pengeluaran yang tidak lagi memberikan manfaat dapat ditemukan dan dikurangi.
Tidak ada angka pembagian anggaran yang wajib berlaku bagi semua orang. Pendapatan, biaya hidup, tanggungan, dan kewajiban setiap keluarga berbeda. Karena itu, gunakan pembagian yang sesuai dengan kenyataan, lalu evaluasi secara berkala.
Menghadapi Pengeluaran Besar Tanpa Mengorbankan Kebutuhan Pokok
Pembelian bernilai besar, seperti kendaraan atau peralatan rumah tangga, sebaiknya tidak hanya dinilai berdasarkan harga awal. Biaya perawatan, penggunaan sehari-hari, dan kemungkinan kebutuhan tambahan juga perlu dipertimbangkan.
Jika pembelian dapat ditunda, menabung terlebih dahulu mungkin memberikan lebih banyak keleluasaan dibandingkan mengambil cicilan baru. Namun, ketika pembiayaan memang diperlukan, pahami total pembayaran, bunga, biaya tambahan, dan konsekuensinya jika terjadi keterlambatan.
Sebelum menyetujui kewajiban baru, periksa apakah cicilan masih memungkinkan kebutuhan pokok terpenuhi dan tabungan tetap berjalan. Jangan menggunakan seluruh dana cadangan hanya untuk memenuhi keinginan membeli sesuatu lebih cepat.
Keputusan yang baik bukan selalu keputusan dengan harga paling rendah. Pilihan terbaik adalah yang memberikan manfaat sesuai kebutuhan tanpa menimbulkan tekanan keuangan yang tidak sebanding.
Menilai Pilihan di Internet dengan Kepala Dingin
Dunia digital menawarkan beragam layanan yang dapat diakses dengan cepat, mulai dari transaksi pembayaran hingga hiburan. Kemudahan ini membuat konsumen perlu lebih cermat dalam menilai informasi dan memahami ketentuan yang berlaku.
Ketika mempertimbangkan platform seperti QQMAMIBET, pahami terlebih dahulu jenis layanan yang ditawarkan, persyaratan pengguna, kebijakan privasi, serta risiko transaksi. Jangan menjadikan popularitas, tampilan menarik, atau promosi sebagai bukti bahwa sebuah layanan pasti sesuai dengan kebutuhan.
Kebiasaan menjaga keamanan juga penting. Gunakan kata sandi yang kuat, jangan membagikan kode verifikasi, dan hindari memasukkan informasi keuangan pada halaman yang tidak dapat dipercaya.
Jika layanan tersebut melibatkan taruhan atau perjudian, perlu dipahami bahwa uang yang digunakan berisiko hilang dan hasilnya tidak dijamin. Aktivitas semacam itu bukan metode yang dapat diandalkan untuk menambah pendapatan atau menyelesaikan masalah keuangan. Dana kebutuhan pokok, uang pinjaman, dan simpanan darurat sebaiknya tidak digunakan untuk aktivitas berisiko.
Persiapan yang Tidak Terlihat, tetapi Sangat Berarti
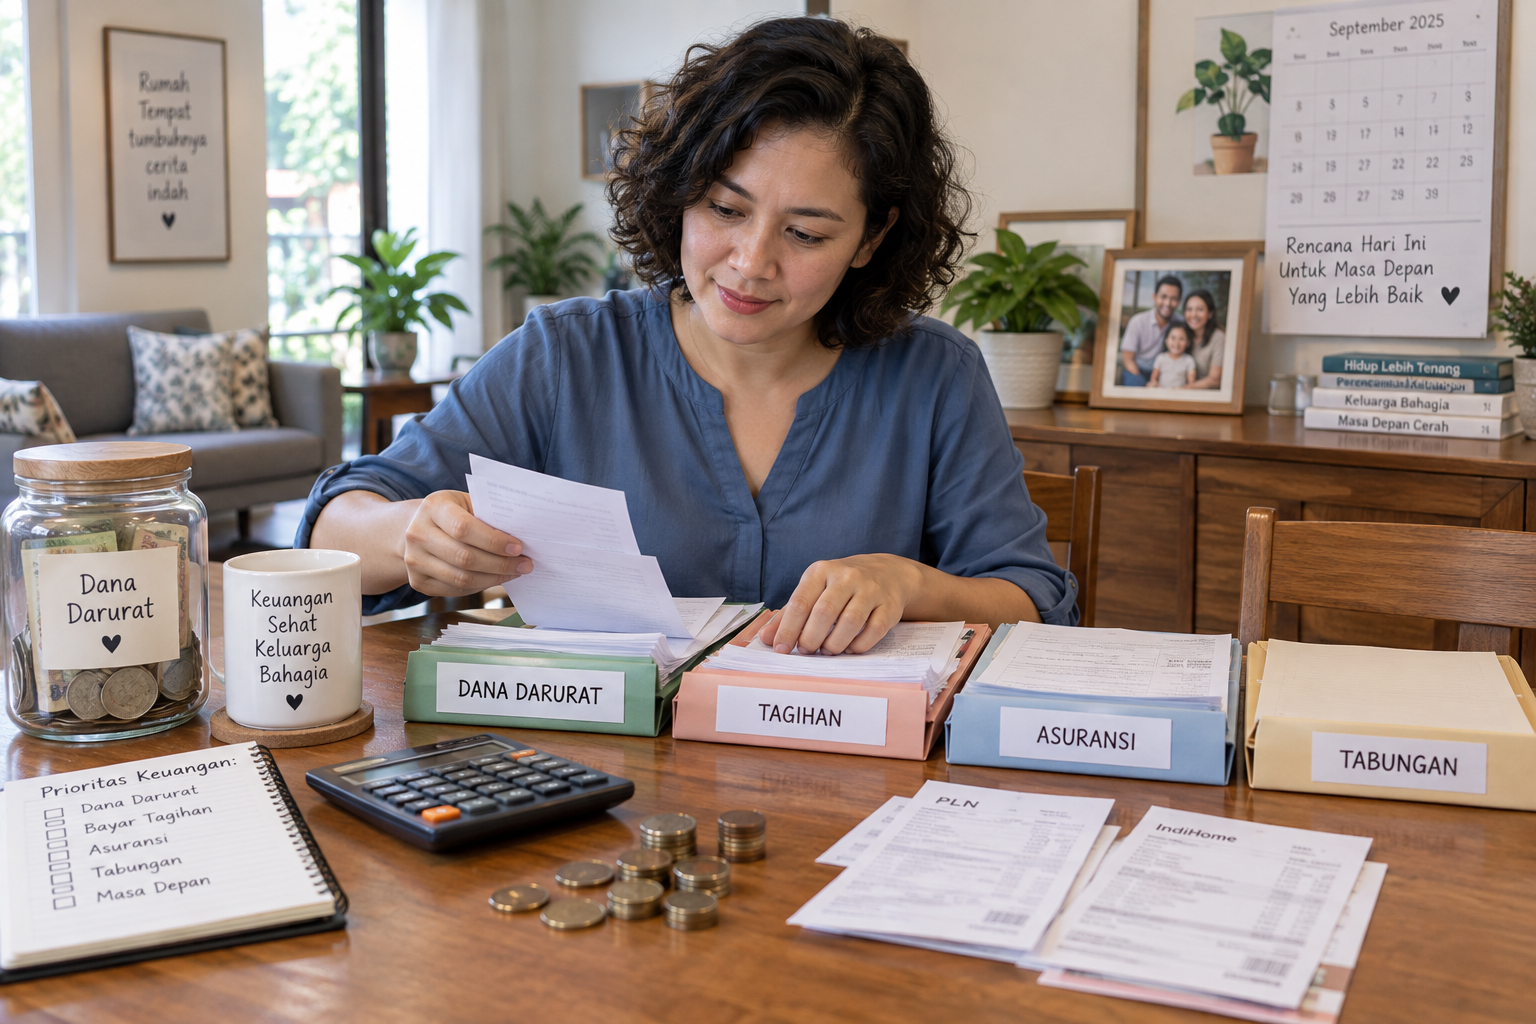
Dana darurat merupakan bagian penting dari perencanaan keuangan karena membantu menghadapi kejadian yang sulit diprediksi. Kehilangan pekerjaan, kebutuhan kesehatan, atau perbaikan rumah dapat mengganggu anggaran ketika tidak ada cadangan yang tersedia.
Mulailah dengan nominal yang dapat disisihkan secara konsisten. Simpan dana tersebut secara terpisah dan tingkatkan jumlahnya ketika kondisi keuangan memungkinkan. Jika pendapatan tidak tetap, menyimpan sebagian dari periode berpenghasilan tinggi dapat membantu melewati masa ketika pemasukan berkurang.
Selain dana darurat, tentukan tujuan lain berdasarkan jangka waktu. Kebutuhan yang lebih dekat memerlukan persiapan berbeda dari rencana jangka panjang. Memiliki tujuan yang jelas membantu tabungan tidak mudah dialihkan untuk pengeluaran yang kurang penting.
Menjadikan Perubahan sebagai Bagian dari Perencanaan
Rencana keuangan yang baik tidak harus selalu berjalan persis seperti perkiraan awal. Ketika kebutuhan berubah, anggaran dapat disesuaikan. Jika pendapatan berkurang, pengeluaran fleksibel mungkin perlu ditinjau. Jika pendapatan meningkat, sebagian tambahan dapat diarahkan untuk tabungan atau mengurangi kewajiban.
Kuncinya adalah melakukan evaluasi sebelum masalah menjadi terlalu besar. Dengan memahami prioritas, mengendalikan kewajiban, menyiapkan dana cadangan, dan mempertimbangkan risiko secara rasional, seseorang dapat membangun fondasi finansial yang lebih kuat.
Pada akhirnya, kestabilan keuangan bukan tentang membuat setiap keputusan menjadi sempurna. Ini tentang memastikan pilihan hari ini tetap mendukung kebutuhan sekarang sekaligus memberikan ruang bagi masa depan yang lebih terencana.