Kehidupan finansial jarang berjalan dalam pola yang selalu sama. Seseorang mungkin memulai karier dengan pendapatan terbatas, kemudian mengalami peningkatan penghasilan setelah memperoleh pengalaman. Di sisi lain, perubahan pekerjaan, kondisi keluarga, atau situasi ekonomi dapat membuat pemasukan berkurang sewaktu-waktu.
Perubahan tersebut menuntut kemampuan untuk menyesuaikan pengelolaan uang. Anggaran yang sesuai beberapa tahun lalu belum tentu masih relevan dengan kebutuhan sekarang. Karena itu, kestabilan finansial tidak hanya bergantung pada jumlah pendapatan, tetapi juga pada kemampuan mengubah strategi ketika keadaan berubah.
Setiap Fase Kehidupan Membawa Prioritas Berbeda
Pada awal masa bekerja, seseorang mungkin lebih banyak berfokus pada biaya transportasi, tempat tinggal, dan pengembangan keterampilan. Ketika tanggung jawab keluarga bertambah, kebutuhan pendidikan, kesehatan, serta persiapan masa depan mulai mengambil porsi yang lebih besar.
Tidak ada satu pola anggaran yang cocok untuk semua orang. Hal yang lebih penting adalah memahami perubahan tanggung jawab dan memastikan pendapatan dapat mengikutinya.
Ketika memperoleh kenaikan gaji, misalnya, jangan langsung meningkatkan seluruh pengeluaran. Sebagian tambahan pendapatan dapat dialihkan untuk memperkuat tabungan, mengurangi kewajiban, atau mempersiapkan kebutuhan jangka panjang.
Sebaliknya, apabila pendapatan menurun, lakukan penyesuaian dengan mendahulukan kebutuhan yang tidak dapat ditunda. Langkah ini membantu mencegah penggunaan pinjaman hanya untuk mempertahankan gaya hidup yang sudah tidak sesuai kemampuan.
Mengenali Tanda Anggaran Mulai Kehilangan Keseimbangan
Ada beberapa kondisi yang dapat menunjukkan bahwa pengelolaan keuangan perlu diperiksa kembali:
- Saldo rekening selalu hampir habis sebelum menerima pendapatan berikutnya.
- Pembayaran cicilan mulai mengambil bagian terlalu besar dari pemasukan.
- Tabungan tidak bertambah karena selalu digunakan untuk kebutuhan rutin.
- Pengeluaran pribadi meningkat tanpa disertai peningkatan kemampuan finansial.
- Kebutuhan mendadak harus dipenuhi melalui pinjaman baru.
Jika beberapa kondisi tersebut mulai muncul, jangan menunggu sampai masalah semakin besar. Periksa kembali transaksi selama satu atau dua bulan, lalu identifikasi pengeluaran yang dapat disesuaikan.
Proses evaluasi ini memberikan sejumlah manfaat, antara lain membantu menemukan kebocoran anggaran, menjaga pembayaran kewajiban tetap teratur, dan menyediakan ruang lebih besar untuk membangun dana cadangan.
Menciptakan Anggaran yang Mampu Mengikuti Perubahan
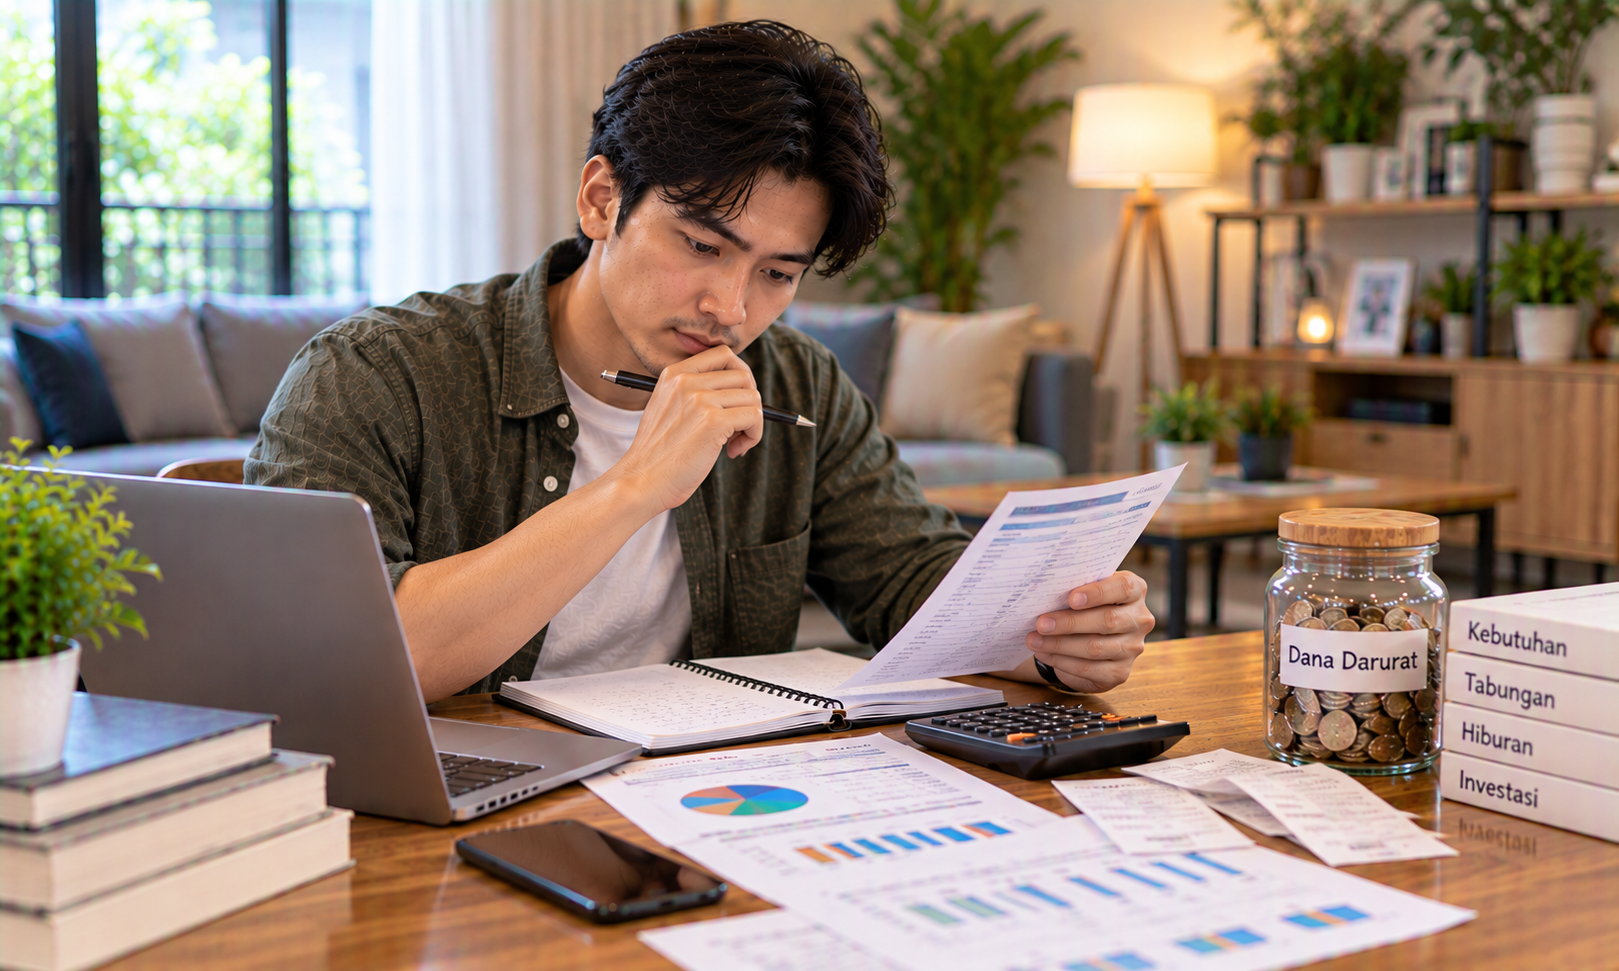
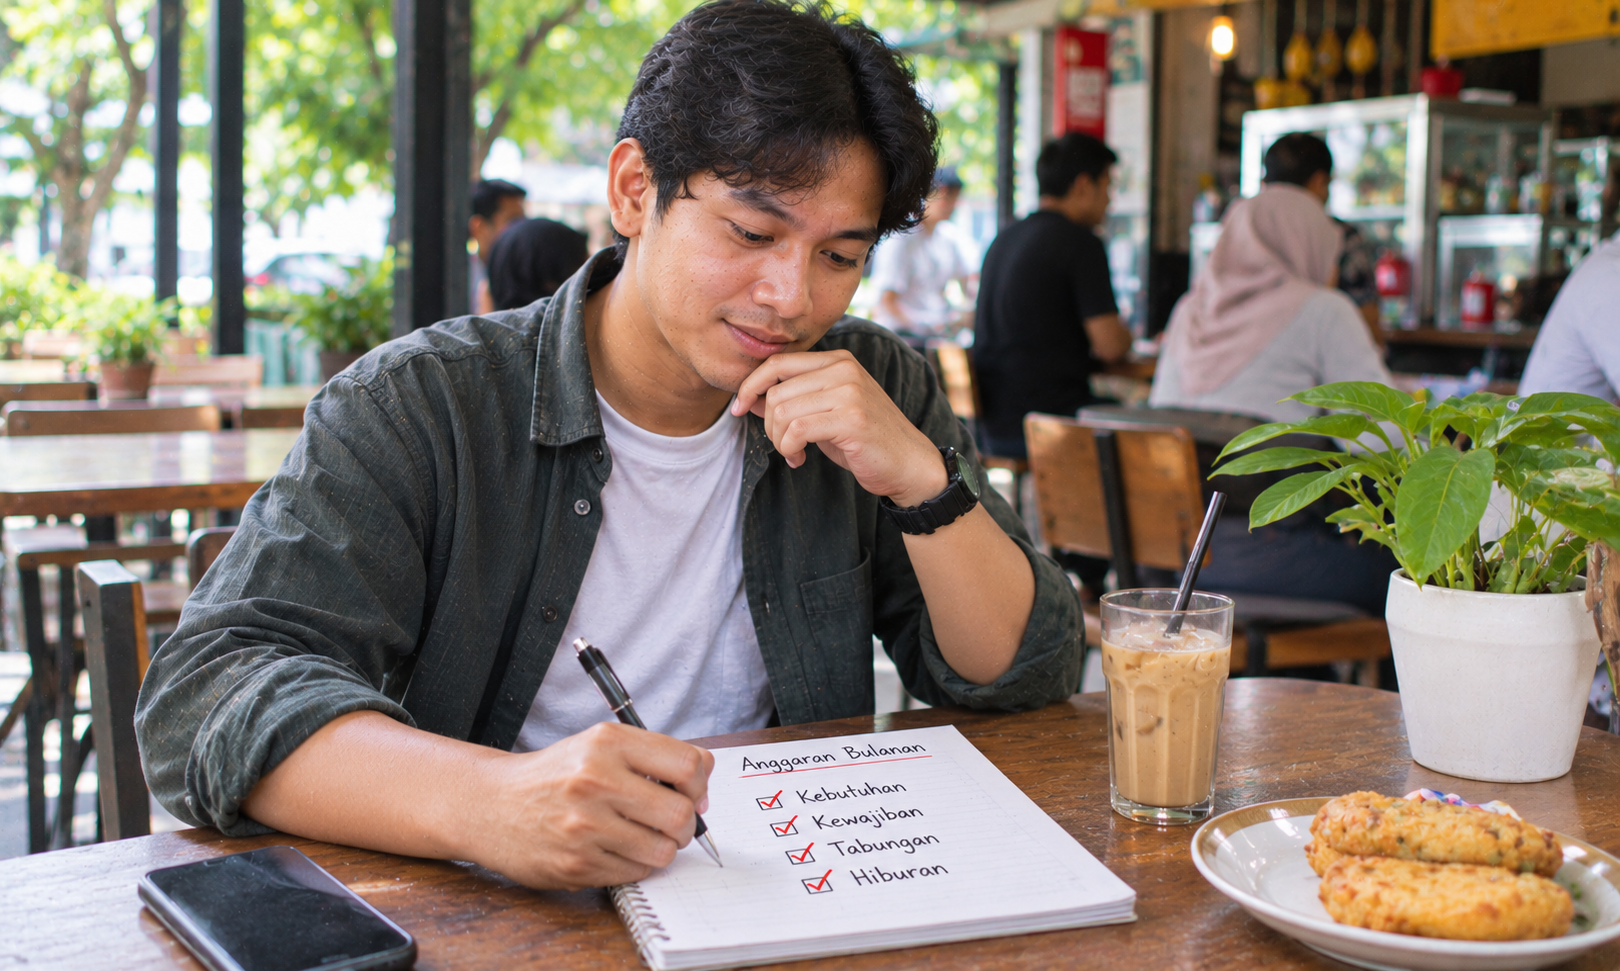
Anggaran yang baik bukan sekadar daftar pengeluaran, melainkan alat untuk menentukan prioritas. Pembagiannya dapat disesuaikan dengan keadaan masing-masing, tetapi beberapa kelompok berikut sebaiknya tetap diperhatikan:
- Kebutuhan pokok: Makanan, tempat tinggal, transportasi, kesehatan, dan pendidikan.
- Kewajiban rutin: Cicilan, tagihan, serta pembayaran lain yang sudah memiliki jadwal.
- Dana perlindungan: Tabungan dan dana darurat untuk menghadapi situasi yang tidak terduga.
- Pengembangan kemampuan: Pendidikan, pelatihan, dan kebutuhan yang dapat mendukung peningkatan pendapatan.
- Pengeluaran pribadi: Rekreasi dan hiburan yang disesuaikan dengan sisa kemampuan.
Keunggulan dari pembagian ini adalah setiap kebutuhan memiliki prioritas yang lebih jelas. Selain itu, perubahan pendapatan dapat direspons dengan menyesuaikan alokasi tanpa harus menyusun semuanya dari awal.
Selektif Menggunakan Layanan Keuangan dan Hiburan Digital
Perubahan gaya hidup juga membuat masyarakat semakin sering berinteraksi dengan berbagai platform online. Kemudahan tersebut perlu diimbangi dengan pemeriksaan yang teliti, terutama ketika sebuah layanan melibatkan pembayaran atau data pribadi.
Saat menemukan informasi mengenai platform permainan online seperti GUDANGCUAN, jangan langsung menganggap promosi atau tampilan profesional sebagai bukti bahwa layanan tersebut dapat dipercaya. Periksa identitas pengelola, ketentuan transaksi, kebijakan privasi, serta reputasi dari sumber independen.
Penipuan digital dapat muncul dalam berbagai bentuk. Ada situs yang meniru layanan lain, menawarkan keuntungan tidak masuk akal, atau meminta pengguna mengirimkan uang dengan alasan yang tidak transparan.
Sebelum melakukan transaksi, perhatikan hal-hal berikut:
- Pastikan identitas pengelola dapat diverifikasi.
- Pelajari biaya tambahan dan ketentuan pembayaran.
- Periksa reputasi melalui sumber independen.
- Jangan mengikuti tautan mencurigakan dari pesan pribadi.
- Jangan membagikan PIN, kata sandi, atau kode OTP.
- Pastikan aktivitas yang ditawarkan sesuai dengan hukum di wilayah tempat tinggal.
Jika informasi penting tidak jelas, lebih baik menunda keputusan. Perlindungan terhadap uang dan informasi pribadi harus menjadi pertimbangan utama.
Menjaga Hiburan Tetap Sesuai Kemampuan
Aktivitas hiburan dapat memberikan ruang untuk beristirahat, tetapi tidak seharusnya menjadi sumber tekanan finansial. Permainan online yang melibatkan uang memiliki risiko kehilangan dana dan tidak dapat dianggap sebagai sumber pendapatan yang pasti.
Apabila memilih aktivitas hiburan berisiko, gunakan hanya dana khusus yang benar-benar tersedia setelah kebutuhan pokok, kewajiban, tabungan, dan dana darurat terpenuhi. Hindari menggunakan uang pendidikan, biaya kesehatan, uang sewa, maupun pinjaman.
Tetapkan batas pengeluaran sebelum memulai dan berhenti ketika batas tersebut tercapai. Jangan mengejar kerugian dengan terus menambah dana karena tindakan tersebut dapat memperburuk keadaan.
Stabilitas Berasal dari Kemampuan Beradaptasi
Tidak semua perubahan dapat dikendalikan, tetapi respons terhadap perubahan masih dapat direncanakan. Memeriksa anggaran secara berkala, mengembangkan keterampilan, mengurangi kewajiban yang tidak perlu, dan memperkuat dana cadangan merupakan langkah yang dapat dilakukan secara bertahap.
Kondisi finansial yang sehat bukan berarti pendapatan harus selalu meningkat. Yang lebih penting adalah kemampuan menyesuaikan pengeluaran dengan keadaan tanpa mengorbankan kebutuhan utama.
Pada akhirnya, strategi keuangan yang baik adalah strategi yang mampu berkembang bersama kehidupan. Dengan memahami prioritas, menjaga kewaspadaan dalam transaksi digital, dan mengambil keputusan sesuai kemampuan, seseorang dapat menghadapi berbagai perubahan dengan persiapan yang lebih kuat.